2030 미국 제조업 투자: 반도체 공장과 공급망 재편의 기회
2030 미국 투자지도 · 3편 | 자료 확인일: 2026년 9월 26일 | 예상 읽기 시간: 8분
미국 제조업 투자의 기회는 공장을 짓는 회사만으로 설명되지 않는다. 반도체와 첨단 제조시설이 들어서면 건설, 자동화, 전력, 산업가스, 정밀 부품, 물류와 유지보수까지 긴 공급망이 움직인다. 투자자는 발표된 공장 규모보다 실제 집행과 생산성, 반복 매출을 확인해야 한다.
핵심 요약
- 미국 제조업 투자는 반도체를 중심으로 장비·전력·자동화·물류 수요를 함께 만든다.
- 발표된 투자 계획과 실제 건설·장비 반입·양산 시점은 구분해야 한다.
- 경기 변동을 견디려면 설치 장비보다 유지보수·소모품·서비스 매출의 비중을 봐야 한다.
왜 제조업이 다시 투자 주제가 됐는가
팬데믹 이후 공급망의 취약성이 드러났고 반도체와 핵심 부품은 경제안보의 문제로 바뀌었다. 미국 상무부는 CHIPS for America를 통해 국내 반도체 생산과 연구개발 기반을 지원하고 있다. 상무부가 공개한 자료에는 여러 기업의 대규모 투자 계획이 포함돼 있다.
하지만 투자 발표는 완공과 다르다. 공장 건설은 금리, 인허가, 숙련인력, 전력과 용수 확보에 따라 지연될 수 있다. 주식 투자자는 발표 금액보다 공사 진척률, 장비 발주, 시험생산과 가동률을 단계별로 확인해야 한다.
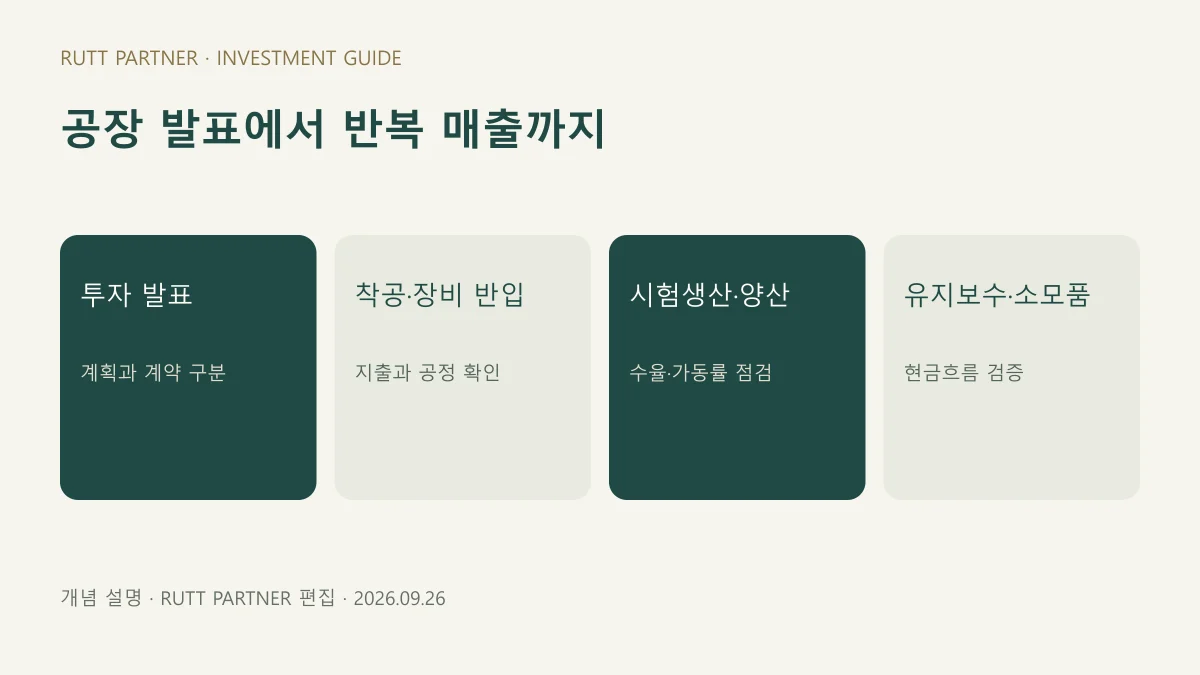
미국 제조업 투자의 가치사슬
| 단계 | 수요가 생기는 곳 | 확인할 지표 |
|---|---|---|
| 부지와 건설 | 설계·건설·전력·용수 | 착공과 공정률 |
| 장비 설치 | 정밀장비·자동화·산업가스 | 장비 발주와 납기 |
| 시험 생산 | 검사·계측·소재·부품 | 수율과 인증 |
| 양산 | 소모품·유지보수·물류 | 가동률과 반복 매출 |
모바일에서는 표 전체가 화면에 맞춰 표시됩니다. 두 손가락으로 확대하면 세부 내용을 더 크게 볼 수 있습니다.
공장보다 먼저 움직이는 건설과 전력
미국 인구조사국의 건설지출 통계는 민간 제조시설 투자의 월별 흐름을 확인할 수 있는 기본 자료다. 건설지출이 늘면 전기설비, 공조, 배관과 산업용 건물 수요가 먼저 나타난다. 다만 건설업체의 매출이 증가해도 고정가격 계약과 원가 상승이 겹치면 이익률은 낮아질 수 있다.
첨단 공장은 안정적인 전력과 물을 대량으로 사용한다. 데이터센터와 제조공장이 같은 지역에서 전력을 경쟁하면 송배전 투자가 필요해지고 연결 일정이 길어질 수 있다. 이 점은 미국 AI 투자와 전력 인프라의 문제와도 연결된다.
자동화는 선택이 아니라 비용 구조의 문제다
미국 내 생산은 인건비와 숙련인력 부족을 해결해야 한다. 로봇과 자동화 장비는 단순히 사람을 대체하는 기술이 아니라 품질을 일정하게 유지하고 생산라인을 빠르게 전환하는 도구다. 투자자는 로봇 판매 대수보다 고객의 투자회수 기간과 설치 후 서비스 매출을 봐야 한다.
장비 업체의 실적은 고객의 공장 투자주기에 크게 흔들릴 수 있다. 한 번 판매하고 끝나는 기업보다 소프트웨어, 검사, 부품 교체와 유지보수에서 반복 매출을 얻는 기업이 하락기를 견디기 쉽다.
리쇼어링이 모든 제조업을 되살리는 것은 아니다
생산기지가 미국으로 돌아오더라도 모든 부품과 원재료가 미국산으로 바뀌는 것은 아니다. 비용과 기술, 공급업체 생태계 때문에 해외 조달이 계속 필요할 수 있다. 관세와 보조금은 투자 결정을 앞당길 수 있지만 정책 변경과 무역 갈등은 비용과 수요의 불확실성을 키운다.
BEA의 산업별 GDP는 제조업이 미국 경제의 부가가치에 얼마나 기여하는지 확인하는 자료다. 매출 규모만 보지 않고 부가가치, 임금, 영업잉여가 함께 늘어나는지를 확인하면 생산 확대가 실제 경제적 이익으로 이어지는지 판단하는 데 도움이 된다.
기업을 고를 때 확인할 다섯 가지
- 고객의 투자 계획이 계약과 장비 발주로 전환됐는가?
- 수주잔고가 매출로 전환되는 기간은 얼마나 긴가?
- 원자재와 인건비 상승을 판매가격에 반영할 수 있는가?
- 설치 후 유지보수와 소모품 매출이 반복되는가?
- 고객과 공장 지역이 지나치게 집중돼 있지 않은가?
2030년까지의 세 가지 시나리오
| 시나리오 | 전제 | 유리한 영역 | 위험 |
|---|---|---|---|
| 상승 | 공장 건설과 양산이 계획보다 빠름 | 장비·자동화·전력 | 공급 부족과 원가 상승 |
| 기준 | 투자는 지속되지만 일정이 분산 | 서비스·소모품·검사 | 매출 인식 지연 |
| 하락 | 정책 변화와 경기 둔화로 계획 축소 | 재무구조가 강한 공급업체 | 수주 취소와 과잉 설비 |
모바일에서는 표 전체가 화면에 맞춰 표시됩니다. 두 손가락으로 확대하면 세부 내용을 더 크게 볼 수 있습니다.
분기마다 확인할 지표
- 미국 민간 제조시설 건설지출
- 반도체·산업장비 업체의 수주잔고와 취소율
- 신규 공장의 장비 반입, 시험생산과 가동률
- 자동화 기업의 서비스 매출과 고객 집중도
- 영업이익률, 운전자본과 잉여현금흐름
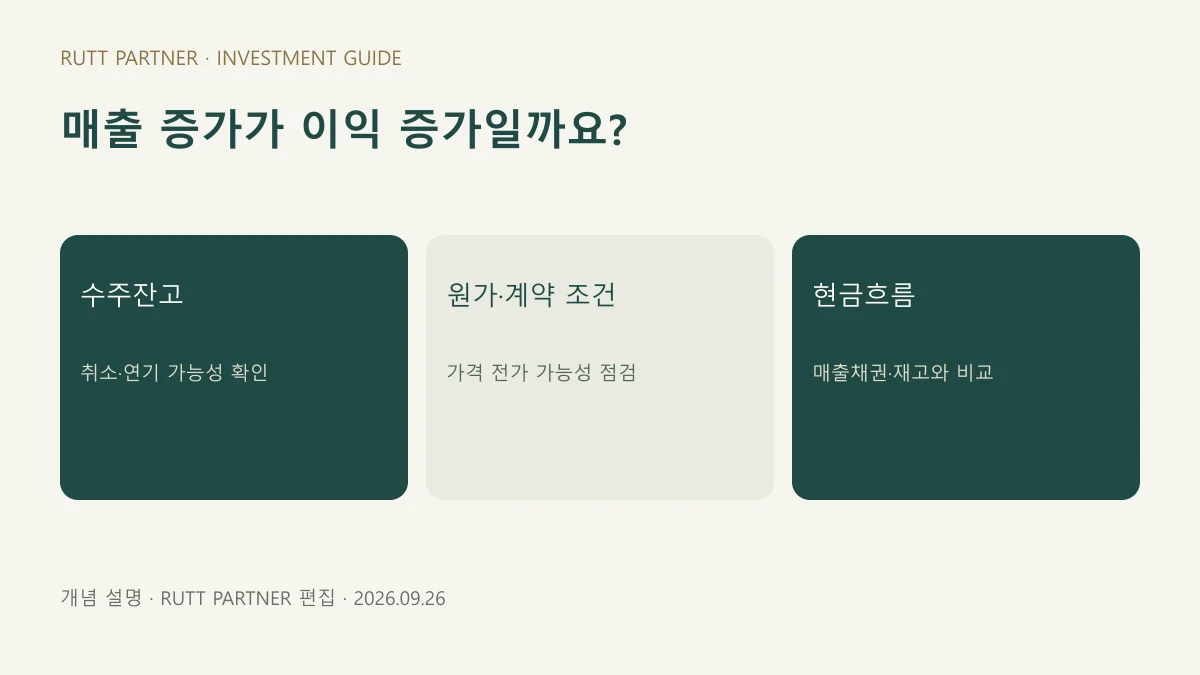
실제로 비교해보기: 매출보다 남는 돈
가상의 장비업체 A는 매출이 100에서 120으로 늘었지만 영업이익률이 15%에서 10%로 떨어졌다고 가정해보겠습니다. 영업이익은 15에서 12로 줄어듭니다. 매출 20% 증가만 보고 수혜를 판단하면 원가와 계약 조건을 놓칠 수 있습니다. 단위는 비교용 지수이며 실제 기업의 실적이 아닙니다.
첫째, 같은 기간의 수주잔고와 취소·연기 설명을 확인합니다. 둘째, 매출과 이익률을 함께 비교합니다. 셋째, 재고·매출채권 증가와 영업현금흐름을 대조합니다. 좋은 뉴스가 실제 이익과 현금으로 이어지는지 이 순서로 확인하세요.
미국 제조업 투자 Q&A
미국 공장 투자 발표만 보고 투자해도 될까요?
발표만으로는 부족합니다. 계획, 확정 계약, 착공, 장비 반입, 양산을 구분해야 합니다. NIST의 지원 발표와 기업 공시에서 조건과 진행 단계를 확인하고, 예상 매출이 어느 시점에 반영되는지 따로 점검하세요.
리쇼어링이면 미국 기업이 모두 수혜를 받나요?
아닙니다. 리쇼어링은 생산기지를 자국으로 옮기는 흐름을 뜻하지만 원재료와 장비의 해외 조달은 계속될 수 있습니다. 상장 국가보다 고객·공급망·계약의 실제 노출을 확인해야 합니다.
제조업 ETF를 사면 분산투자가 되나요?
여러 종목을 담아도 산업과 고객이 겹치면 위험이 집중될 수 있습니다. 상위 보유종목, 반도체·산업재 비중, 국가 분포와 총보수를 확인하고 기존 ETF와의 중복도 함께 보세요.
공장 투자가 지연되면 무엇부터 봐야 하나요?
기업이 일정만 늦췄는지, 투자금액이나 주문을 줄였는지 먼저 구분합니다. 수주 취소, 선수금 조건, 재고와 현금흐름 악화가 겹치는지 확인하면 단순한 일정 변경과 사업 훼손을 구분하는 데 도움이 됩니다.
RUTT PARTNER의 판단
미국 제조업 투자는 하나의 정책 테마가 아니라 장기간 이어지는 실행 과정이다. 건설, 장비 설치와 양산은 서로 다른 기업의 실적을 서로 다른 시점에 움직인다. 투자자는 공장 발표 뉴스보다 가치사슬의 어느 단계에서 매출이 발생하는지를 봐야 한다.
2030 미국 투자 전망 전체 지도에서 다른 구조적 변화를 확인할 수 있다. 다음 편은 제조업과 다른 형태의 장기 수요인 미국 고령화와 헬스케어 투자를 다룬다.
자료 및 참고자료
- NIST, CHIPS for America Funding Updates
- U.S. Census Bureau, Construction Spending Data
- U.S. Bureau of Economic Analysis, GDP by Industry
본 콘텐츠는 공개 자료를 바탕으로 한 교육 목적의 일반 정보이며 특정 종목이나 금융상품의 매수·매도를 권유하지 않습니다. 발표된 투자계획은 변경되거나 취소될 수 있습니다. 투자 결정과 책임은 투자자 본인에게 있습니다. 대표 이미지는 AI로 제작한 개념 이미지이며, 설명 도식은 본문을 바탕으로 편집했습니다. 원고 정리와 시각자료 제작에 AI를 활용했습니다.